Qué son los CEDEARs, quién los emite y cómo los regula la CNV
Qué es un CEDEAR, quién lo emite, cómo se custodia en Caja de Valores y qué fija el Capítulo VIII de las Normas CNV tras la RG 1142/2026, con artículos.
Contenido de la nota (11 secciones)
- En resumen
- Qué es un CEDEAR y por qué existe
- Qué cambió con la RG CNV 1142/2026
- Qué regula el Capítulo VIII, artículo por artículo
- Cómo se custodia lo que respalda un CEDEAR
- Impuestos: qué dice la Ley de Ganancias
- Qué no regula el Capítulo VIII
- Cómo verificar un CEDEAR antes de operarlo
- Errores frecuentes
- Qué mirar antes de decidir
- Fuentes y metodología de esta guía
Un CEDEAR es un certificado emitido en Argentina que representa activos del exterior no listados en las bolsas argentinas: acciones de empresas extranjeras o fondos cotizados (ETF). Se negocia en BYMA, queda en custodia en Caja de Valores y lo regula la Comisión Nacional de Valores (CNV) en el Capítulo VIII del Título II de sus Normas, que la RG CNV 1142/2026 modificó en junio de 2026. Aquí no hay cotizaciones ni recomendaciones de compra o venta.
En resumen
- Un CEDEAR representa valores negociables emitidos y negociados en el exterior.
- Se opera en BYMA a través de una sociedad de bolsa local autorizada (ALYC) y queda depositado en Caja de Valores, el depositario central de valores de Argentina.
- La RG CNV 1142/2026 se publicó en el Boletín Oficial el primero de junio de 2026. La CNV consideró innecesaria la distinción normativa entre CEDEAR patrocinados y no patrocinados, aunque los dos caracteres siguen siendo posibles (art. 24).
- Los valores que respaldan cada CEDEAR se depositan en el país de emisión y deben estar segregados (arts. 26 y 27).
- Impuestos: la Ley de Ganancias exime la compraventa con condiciones (art. 26 inc. u) y grava los dividendos (art. 49).
Qué es un CEDEAR y por qué existe
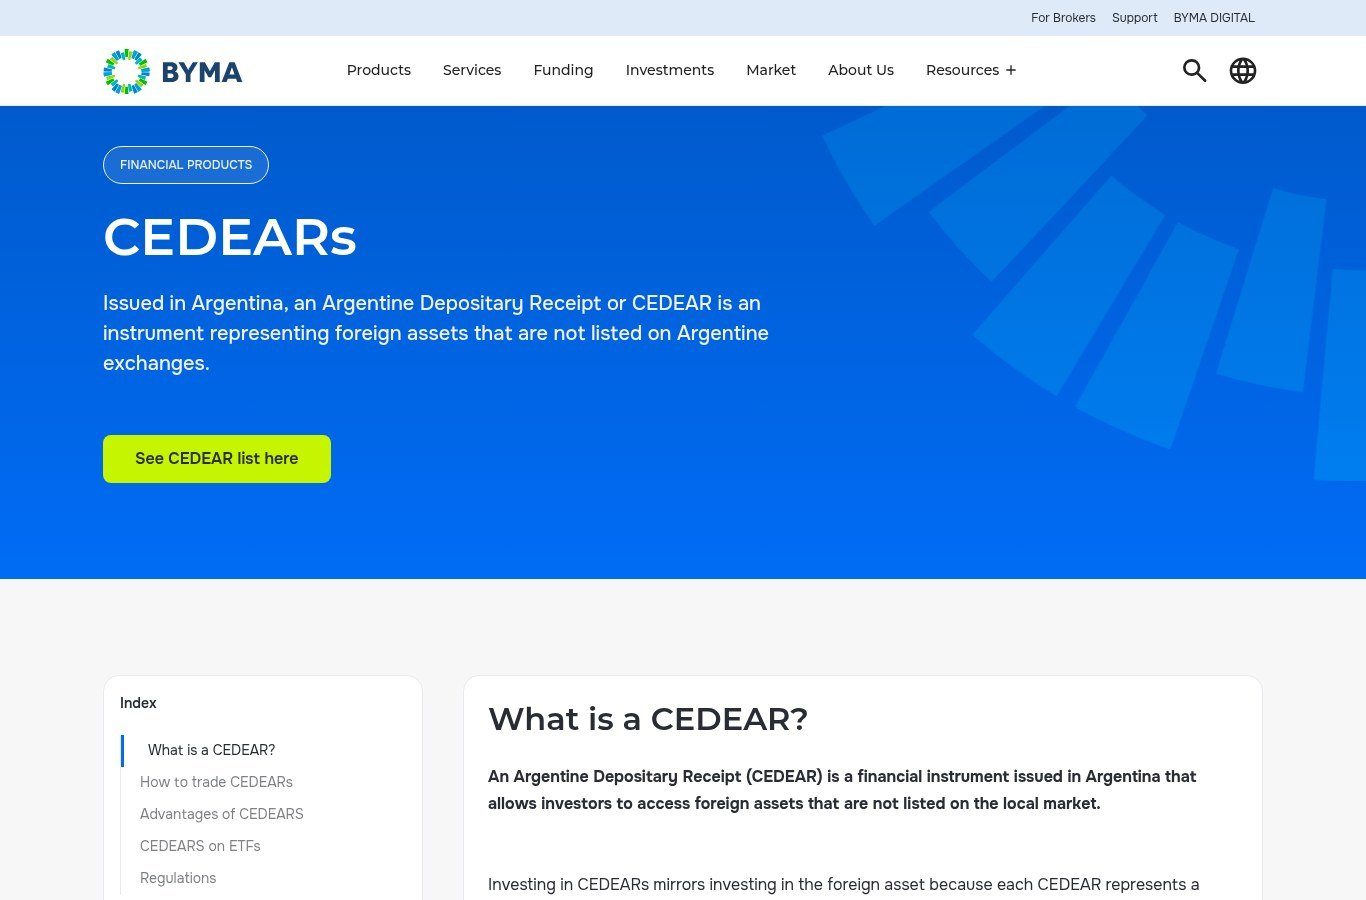
BYMA, la bolsa donde se negocian, lo define como un instrumento emitido en Argentina que representa activos extranjeros no listados en bolsas argentinas. En los considerandos de la RG CNV 1142/2026, la CNV escribió que los CEDEAR se destinan a representar valores negociables subyacentes emitidos y negociados en el exterior. En la práctica, compras en el mercado local un papel cuyo valor depende de un título que cotiza afuera.
La CNV interviene porque la Ley de Mercado de Capitales la nombra autoridad de aplicación y control. El inciso h) del art. 19 de esa ley, citado en la propia RG 1142/2026, le da atribuciones para dictar las reglamentaciones que deben cumplirse para autorizar valores negociables, instrumentos y operaciones.
El nombre y la norma son argentinos: esta guía no cubre cómo se accede a acciones del exterior desde otros países de LATAM.
La relación de conversión
Según BYMA, la relación de conversión indica cuántos CEDEAR hacen falta para representar una acción extranjera subyacente en su mercado principal. Cuando esa relación es de varios certificados por acción, cada CEDEAR equivale a una fracción de la acción. Es el primer dato que hay que leer, porque sin él cualquier comparación con el precio del exterior sale mal.
Las siglas del art. 2: ADR, ETF y CEVA
El glosario del art. 2 de las Normas, en la redacción de la RG 1142/2026, define tres términos que aparecen al leer sobre CEDEAR:
- ADR: American Depositary Receipt, o Certificado de Depósito en Custodia en español.
- ETF: Exchange Traded Funds, o Fondos Cotizados.
- CEVA: Certificado de Valores Argentinos, que representa una pluralidad de valores negociables emitidos por residentes nacionales. Comparte capítulo con el CEDEAR, pero respalda papeles locales.
BYMA describe los CEDEAR sobre ETF como certificados que representan fondos cotizados listados en mercados internacionales, y dice que hay 9 disponibles para operar en su bolsa (la página no tiene fecha, así que el número puede haber cambiado).
Qué cambió con la RG CNV 1142/2026
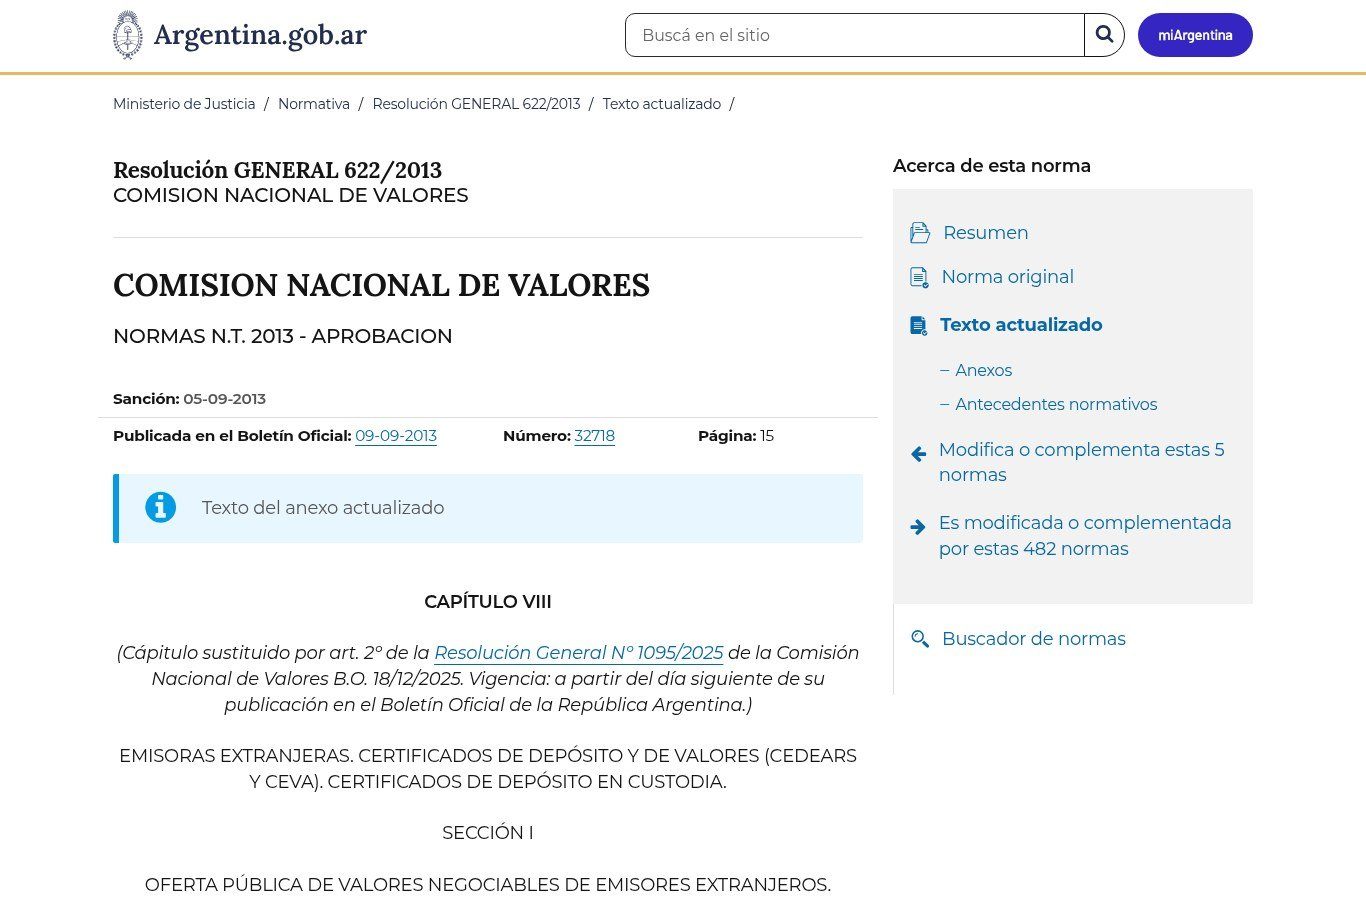
La CNV firmó la resolución en la Ciudad de Buenos Aires el 29 de mayo de 2026. Se publicó en el Boletín Oficial el primero de junio de 2026 y, según el texto actualizado del Capítulo VIII, la Sección III (la de los CEDEAR) rige desde el día siguiente a esa publicación. El capítulo ya venía de una sustitución completa: la RG 1095/2025, publicada el 18 de diciembre de 2025.
| Norma | Publicación en el Boletín Oficial | Qué toca, según el texto actualizado |
|---|---|---|
| RG CNV 1095/2025 | 18/12/2025 | Sustituyó el Capítulo VIII del Título II (CEDEAR y CEVA), con vigencia desde el día siguiente. |
| RG CNV 1142/2026 | 01/06/2026 | Sección III (CEDEAR) y definiciones del art. 2, con vigencia desde el día siguiente. |
| RG CNV 1149/2026 | Sin dato en la copia consultada | Plazo para acreditar el arancel del art. 25. |
El cambio de fondo está en los considerandos. La CNV sostuvo que la distinción normativa entre CEDEAR patrocinados y no patrocinados no resultó efectiva y que, por eso, no es necesario preverla. Pero el carácter de patrocinado sigue existiendo: el art. 24 dice que un CEDEAR puede ser patrocinado o no por la Emisora de los valores subyacentes.
Qué regula el Capítulo VIII, artículo por artículo
El texto actualizado del capítulo reparte las reglas entre quien emite el certificado, quien guarda el subyacente y quien lo compra.
| Artículo | Qué establece |
|---|---|
| Art. 8 | Los CEDEAR pueden ser canjeables irrestrictamente por los valores que representan, a pedido de cualquier tenedor, cuando lo prevén los términos de la emisión. |
| Art. 9 | La Emisora debe mantener los valores libres de todo gravamen y en cantidad suficiente para atender los canjes. |
| Art. 10 | Un cambio de depositario se notifica a los tenedores con 30 días de antelación y se aprueba si no se opone el 40 % de los tenedores en circulación representados. |
| Art. 11 | Emisión nominativa no endosable o escritural; también puede haber representación digital, total o parcial. |
| Art. 12 | Los derechos de los valores subyacentes los ejerce la Emisora del CEDEAR, con debida diligencia y responsabilidad. |
| Art. 14 | La solicitud de aprobación se presenta ante la CNV por la plataforma TAD. |
| Art. 16 | El Prospecto se publica en la AIF y queda disponible en el sitio web de la Emisora. |
| Art. 19 | Al autorizar cada CEDEAR, la CNV puede reservarlo a Inversores Calificados. |
| Art. 22 | El subyacente debe ser de una Emisora admitida a la oferta pública por un regulador con el que la CNV tenga firmado un Memorando de Entendimiento. |
| Art. 23 | Puede haber CEDEAR de ETF que repliquen en forma pasiva índices de amplia difusión de acciones, Activos Virtuales o materias primas. |
| Art. 24 | Los CEDEAR pueden ser patrocinados o no patrocinados. |
| Art. 25 | Las modificaciones y aumentos de monto se consideran autorizados automáticamente al presentar la documentación por TAD; el arancel se acredita dentro de los 5 días hábiles de la publicación en la AIF, cuando corresponde (según RG 1149/2026). |
| Art. 26 | Depósito de los subyacentes en el exterior y límites al depositario. |
| Art. 27 | Segregación de los subyacentes por cada CEDEAR. |
| Art. 29 | La Emisora informa trimestralmente a la CNV y al Mercado a través de la AIF. |
El art. 12 suele pasar desapercibido, y explica algo práctico. Como tenedor de un CEDEAR, dependes de la Emisora local para el ejercicio de los derechos de la acción del exterior.
Cómo se custodia lo que respalda un CEDEAR
Hay dos lugares de guarda. El certificado local queda en Caja de Valores, según BYMA. La acción o la cuota del ETF queda afuera: el art. 26 la ubica en el depositario central de valores del país donde se emitió el subyacente o en un banco custodio participante de ese depositario.
El mismo art. 26 pone un límite al depositario, que no puede adquirir la propiedad ni el uso de los valores depositados; quedan inmovilizados como depósito regular. El art. 27 exige que estén segregados por cada CEDEAR y respecto del patrimonio del Emisor.
Lo que advierte el Prospecto
El Anexo I del capítulo obliga a incluir en el Prospecto una leyenda de riesgos que hay que leer entera (la CNV la escribió sin rodeos):
- Los activos subyacentes no deberían integrar la masa del Emisor en caso de quiebra, pero no puede descartarse otra calificación judicial.
- Un tribunal concursal argentino podría calificar la relación como de naturaleza personal, o como depósito irregular en los términos del art. 1367 del Código Civil y Comercial.
- El inversor asume el riesgo de insolvencia del depositario internacional o de incumplimiento en la jurisdicción extranjera.
Impuestos: qué dice la Ley de Ganancias
BYMA afirma en su página que la ganancia por invertir en CEDEAR está exenta del impuesto a las ganancias en Argentina. La ley pone condiciones. El art. 26 inc. u) de la Ley de Impuesto a las Ganancias (texto ordenado por Decreto 824/2019) exime los resultados de la compraventa de acciones, valores representativos y certificados de depósito de acciones obtenidos por personas humanas residentes y sucesiones indivisas radicadas en el país.
La exención aplica solo si se cumplen dos requisitos:
- Que se trate de una colocación por oferta pública con autorización de la CNV.
- Que las operaciones se hayan hecho en mercados autorizados por la CNV, en segmentos que aseguren la prioridad precio tiempo.
Para los certificados de depósito de acciones que no cumplen el inciso u), o que no cotizan en bolsas o mercados autorizados, el art. 98 inc. c) fija una alícuota del 15 %. En esos casos, el art. 65 manda calcular la ganancia bruta restando al precio de transferencia el costo de adquisición actualizado por los índices del art. 93; el art. 3 define como enajenación la venta, la permuta, el cambio y todo acto que transmita el dominio a título oneroso.
Los dividendos van por otro carril: el art. 49 los considera ganancia gravada, en dinero o en especie. Y queda una zona gris. El inciso u), en la parte citada, habla de certificados de depósito de acciones, y BYMA no aclara si su afirmación sobre la exención alcanza a los CEDEAR de fondos cotizados.
La copia consultada del art. 114 asigna la aplicación y fiscalización del impuesto a la Administración Federal de Ingresos Públicos. Para tu situación concreta, consulta el texto vigente o a la autoridad fiscal. Si también tienes cripto, la guía sobre cómo declarar criptomonedas en Argentina ante ARCA cubre esa otra parte de la declaración.
Qué no regula el Capítulo VIII
Mucha gente espera del capítulo de la CNV respuestas que están en otra parte.
- Los números de la empresa del exterior. Los supervisa su propio regulador, que según el art. 22 debe tener un Memorando de Entendimiento con la CNV. Para leerlos sirve saber cómo leer un estado de resultados.
- Los impuestos. Salen de la Ley de Ganancias.
- La moneda de los dividendos. El dato de que se pagan en dólares, aunque hayas invertido en pesos, lo da BYMA.
- Las reglas de negociación en la bolsa. BYMA lista entre sus normas la Circular 3372, titulada «Argentine Certificates of Deposit (CEDEAR)», y fija los plazos de liquidación: en contado inmediato la operación se liquida el mismo día y a 24 horas los valores se acreditan el siguiente día hábil.
Cómo verificar un CEDEAR antes de operarlo
- Búscalo en la lista oficial de CEDEARs de la página de BYMA y anota su relación de conversión.
- Abre el Prospecto en la AIF o en el sitio web de la Emisora (art. 16) y lee la leyenda de riesgos del Anexo I.
- Revisa si la CNV lo reservó a Inversores Calificados (art. 19).
- Mira los informes trimestrales que la Emisora presenta en la AIF (art. 29).
- Fíjate en los términos de emisión si el canje por el subyacente está previsto (art. 8).
- Opera solo a través de una sociedad de bolsa local autorizada (ALYC), lo que en otros países de la región se llama broker o casa de bolsa.
- Ante cualquier duda sobre un intermediario o un mensaje que recibiste, consulta el área de Protección al público inversor de la CNV.
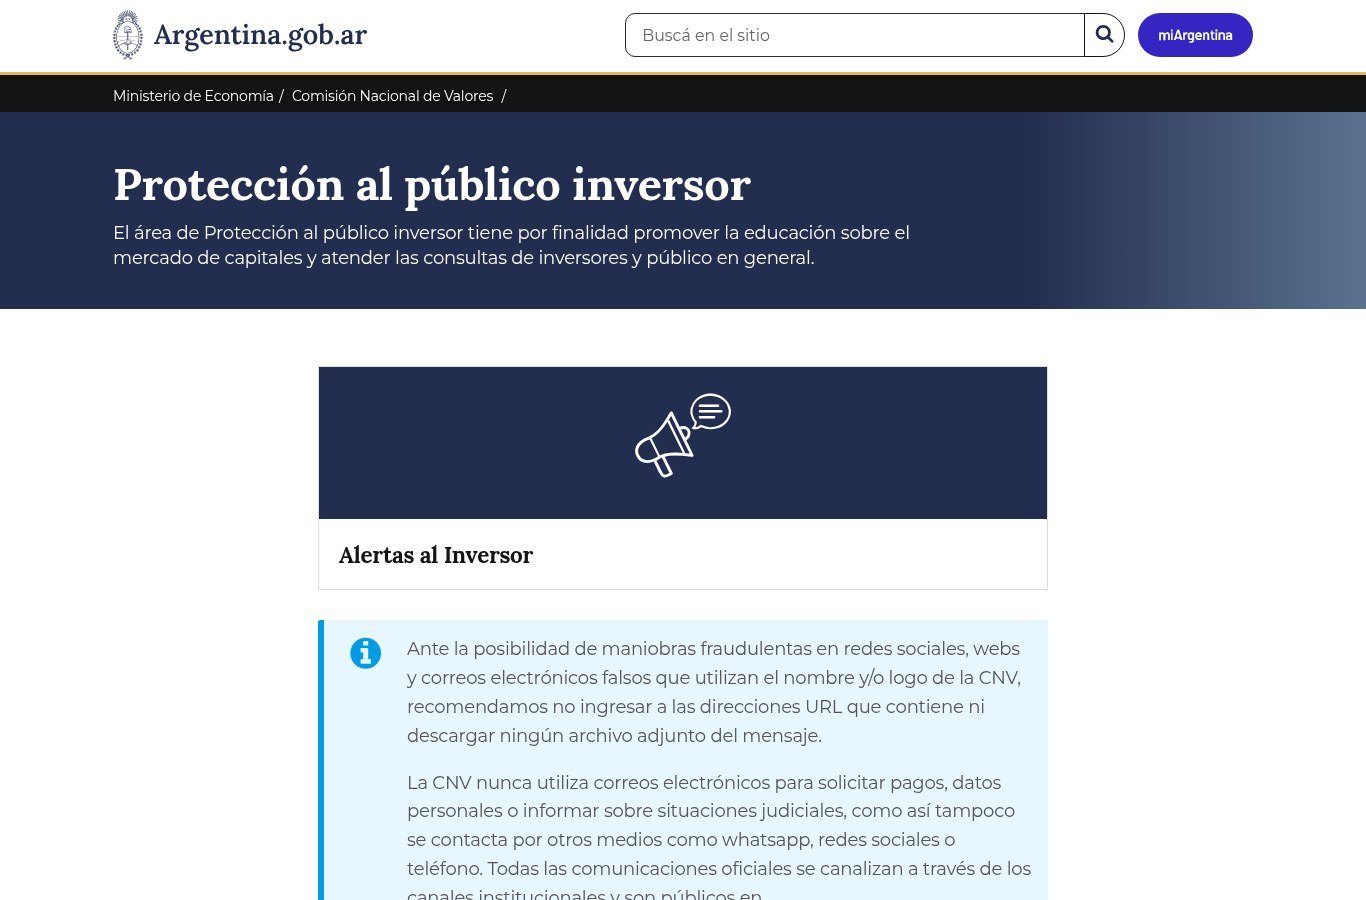
Esa área tiene por finalidad promover la educación sobre el mercado de capitales y atender consultas de inversores y del público. En la misma página, la CNV advierte que nunca usa correos electrónicos para pedir pagos o datos personales, ni para informar sobre situaciones judiciales. Un correo así con su nombre es una estafa; los patrones se parecen a los de la guía sobre cómo protegerte del phishing.
Errores frecuentes
- Creer que tienes la acción del exterior a tu nombre. Tienes un certificado, y los derechos los ejerce la Emisora (art. 12).
- Leer la exención de BYMA como absoluta.
- Comparar precios sin aplicar la relación de conversión.
- Confundir CEDEAR con CEVA: el segundo representa valores de emisores residentes en Argentina.
- Ignorar una notificación de cambio de depositario, que llega con 30 días de antelación y se aprueba por silencio.
Qué mirar antes de decidir
¿Qué pasa si quiebra quien emitió tu CEDEAR? La leyenda del Prospecto responde que los subyacentes no deberían integrar la masa del Emisor, pero que un tribunal argentino podría calificar la relación de otra manera. El riesgo del depositario internacional, en cambio, lo asume el inversor según el mismo Anexo I.
Porque cada CEDEAR tiene su propio Prospecto y su propia relación de conversión, la lectura se hace papel por papel antes de comparar uno con otro. La condición tributaria depende de que la operación cumpla los dos requisitos del art. 26 inc. u) de la Ley de Ganancias.
Y el último punto es de gobierno: si la Emisora propone cambiar de depositario, el cambio se da por aprobado salvo que se oponga el 40 % de los tenedores en circulación representados dentro de los 30 días del aviso.
Fuentes y metodología de esta guía
Fuentes
- BYMA, CEDEARS | Productos Financieros: definición de CEDEAR, relación de conversión, negociación en BYMA y custodia en Caja de Valores, intermediación por ALYC, plazos de liquidación, moneda de los dividendos, afirmación sobre el impuesto a las ganancias, CEDEAR sobre ETF y Circular 3372. Consultado el 27 de octubre de 2026.
- Comisión Nacional de Valores, Texto original de la Resolución General 1142/2026: fecha de sanción, considerandos sobre el destino de los CEDEAR y la distinción entre patrocinados y no patrocinados, definiciones del art. 2 y facultades del art. 19 inc. h) de la Ley de Mercado de Capitales. Consultado el 27 de octubre de 2026.
- Comisión Nacional de Valores, Texto actualizado del Capítulo VIII del Título II de las Normas (CEDEARS y CEVA): arts. 8 a 29, leyenda de riesgos del Anexo I y vigencias de las RG 1095/2025, 1142/2026 y 1149/2026. Consultado el 27 de octubre de 2026.
- Comisión Nacional de Valores, Protección al público inversor: función del área y alerta sobre correos fraudulentos. Consultado el 27 de octubre de 2026.
- Argentina.gob.ar, Texto actualizado del Decreto 824/2019, Impuesto a las Ganancias: arts. 3, 26 inc. u), 49, 65, 98 inc. c) y 114. Consultado el 27 de octubre de 2026.
Metodología
Las reglas del instrumento salen del texto actualizado del Capítulo VIII de las Normas de la CNV y del texto original de la RG 1142/2026; las tributarias, del texto actualizado de la Ley de Impuesto a las Ganancias publicado en Argentina.gob.ar; los datos operativos (custodia, liquidación, dividendos, cantidad de CEDEAR sobre ETF), de la página de BYMA, que no tiene fecha de publicación. La guía no muestra precios, capitalización, volumen ni pronósticos. Límites: no se consultó el texto de la Circular 3372 de BYMA ni el de la RG 1149/2026, que se cita según el texto actualizado del capítulo; la copia de la Ley de Ganancias nombra en su art. 114 a la Administración Federal de Ingresos Públicos. Créditos de imagen: captura propia de argentina.gob.ar del 27 de octubre de 2026 (imagen destacada y página de Protección al público inversor) y captura propia de byma.com.ar del 27 de octubre de 2026.
Creación
Guía redactada por el equipo editorial de CriptoBiblia con asistencia de herramientas de IA; cada dato fue verificado contra las fuentes oficiales citadas.
Vigencia
Datos revisados el 27 de octubre de 2026. Contenido informativo: no es una recomendación de inversión. Si encuentras un error, escríbenos a [email protected].
Preguntas frecuentes
¿Quién emite un CEDEAR y quién lo controla?
Lo emite una Emisora local, que presenta la solicitud de aprobación ante la CNV por la plataforma TAD (art. 14 del Capítulo VIII) y publica un Prospecto en la AIF y en su sitio web (art. 16). La CNV es la autoridad de aplicación y control de la Ley de Mercado de Capitales.
¿Qué cambió con la RG CNV 1142/2026?
La CNV la sancionó el 29 de mayo de 2026 y se publicó en el Boletín Oficial el primero de junio de 2026. En sus considerandos, la CNV concluyó que la distinción normativa entre CEDEAR patrocinados y no patrocinados no resultó efectiva. El art. 24 mantiene ambos caracteres como posibles.
¿Los CEDEAR pagan dividendos?
Según BYMA, los dividendos de un CEDEAR se pagan en dólares aunque la inversión inicial se haya hecho en pesos. El art. 49 de la Ley de Impuesto a las Ganancias considera los dividendos, en dinero o en especie, ganancia gravada para sus beneficiarios. Para tu caso, consulta el texto vigente o a la autoridad.
¿La ganancia por vender un CEDEAR paga impuesto a las ganancias?
El art. 26 inc. u) de la ley exime la compraventa de certificados de depósito de acciones a personas humanas residentes si hubo oferta pública autorizada por la CNV y la operación se hizo en mercados autorizados con prioridad precio tiempo. Si no se cumplen esos requisitos, el art. 98 inc. c) fija el 15 %.
Sobre esta nota
La biblia de las criptomonedas
Es la firma de la redacción de CriptoBiblia. Si encuentras un dato que no corresponde, escríbenos a [email protected].