Estado de resultados: qué es y cómo leerlo, con un ejemplo real
Qué es el estado de resultados, cómo se lee de arriba hacia abajo y cómo calcular márgenes, con el informe anual 2025 de Coca-Cola como ejemplo.
Contenido de la nota (8 secciones)
El estado de resultados es el informe que muestra cuánto vendió una empresa en un período, cuánto gastó para lograrlo y cuánto ganó o perdió al final. Se lee de arriba hacia abajo, como una escalera: empieza en los ingresos y, restando costos, gastos e impuestos, llega a la utilidad neta. Abajo lo recorremos línea por línea con un caso real, el de Coca-Cola en 2025.
En resumen
- Es uno de los estados financieros básicos, junto con el balance general y el estado de flujos de efectivo.
- Cubre un período (un trimestre o un año), no una fecha: dice qué pasó entre dos momentos.
- Sus tres escalones clave son la utilidad bruta, la utilidad de operación y la utilidad neta.
- Dividir cada escalón entre los ingresos da los márgenes, que permiten comparar años y empresas.
- Una utilidad alta no es lo mismo que efectivo en la caja: para eso está el estado de flujos de efectivo.
Qué es el estado de resultados
La guía para principiantes de la SEC, el regulador bursátil de EE. UU., lo define como el informe que muestra cuántos ingresos obtuvo una empresa en un período y los costos y gastos asociados a obtenerlos. Su última línea, la famosa «línea de fondo», muestra la utilidad o la pérdida neta: cuánto ganó o perdió la empresa en ese tiempo.
Recibe varios nombres según el país y la norma contable: estado de resultados, estado de pérdidas y ganancias o, en inglés, income statement o statement of operations. Las empresas que cotizan en bolsa lo publican cada trimestre y cada año, y es la base de casi todo el análisis fundamental: si quieres entender una acción, este es el primer documento que conviene leer.
Un estado de resultados real, línea por línea
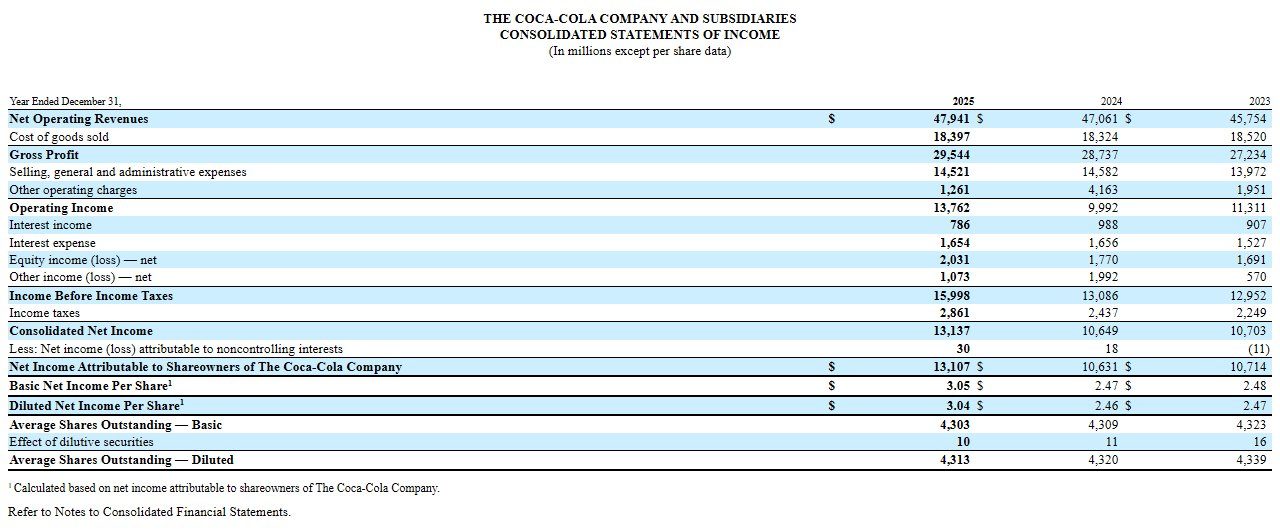
Esta es la versión original que The Coca-Cola Company presentó ante la SEC en su informe anual 10-K de 2025. Las cifras están en millones de dólares.
Así se lee, de arriba hacia abajo, con los números de 2025:
| Línea (en el 10-K) | Qué es | 2025, millones de USD |
|---|---|---|
| Ingresos netos de operación (Net Operating Revenues) | Lo que facturó por vender sus productos, ya descontadas devoluciones y bonificaciones | 47.941 |
| Costo de ventas (Cost of goods sold) | Lo que le costó producir lo que vendió | 18.397 |
| Utilidad bruta | Ingresos menos costo de ventas | 29.544 |
| Gastos de venta, generales y de administración | Publicidad, distribución, sueldos de oficina, sistemas | 14.521 |
| Otros cargos operativos | Gastos que la empresa separa por ser poco habituales (reestructuras, deterioros) | 1.261 |
| Utilidad de operación | Lo que deja el negocio principal antes de intereses e impuestos | 13.762 |
| Ingresos por intereses / gastos por intereses | Lo que cobró por su efectivo y lo que pagó por su deuda | 786 / 1.654 |
| Participación en resultados de asociadas | Su parte de las utilidades de empresas en las que tiene una participación sin controlarlas | 2.031 |
| Otros ingresos, neto | Ganancias y pérdidas fuera de la operación (por ejemplo, venta de activos) | 1.073 |
| Utilidad antes de impuestos | Todo lo anterior sumado y restado | 15.998 |
| Impuestos a la utilidad | Impuesto sobre la renta del período | 2.861 |
| Utilidad neta consolidada | Lo que queda después de impuestos | 13.137 |
| Menos: participación no controladora | La parte de la utilidad que corresponde a socios minoritarios de sus subsidiarias | 30 |
| Utilidad neta atribuible a los accionistas | La «línea de fondo» que corresponde a los dueños de las acciones de Coca-Cola | 13.107 |
Debajo vienen dos datos por acción: la utilidad básica por acción (3,05 dólares) y la diluida (3,04 dólares). La diluida supone que se ejercen las opciones y otros títulos que podrían convertirse en acciones; por eso divide entre más acciones (4.313 millones en promedio, contra 4.303 millones de la básica) y da un poco menos.
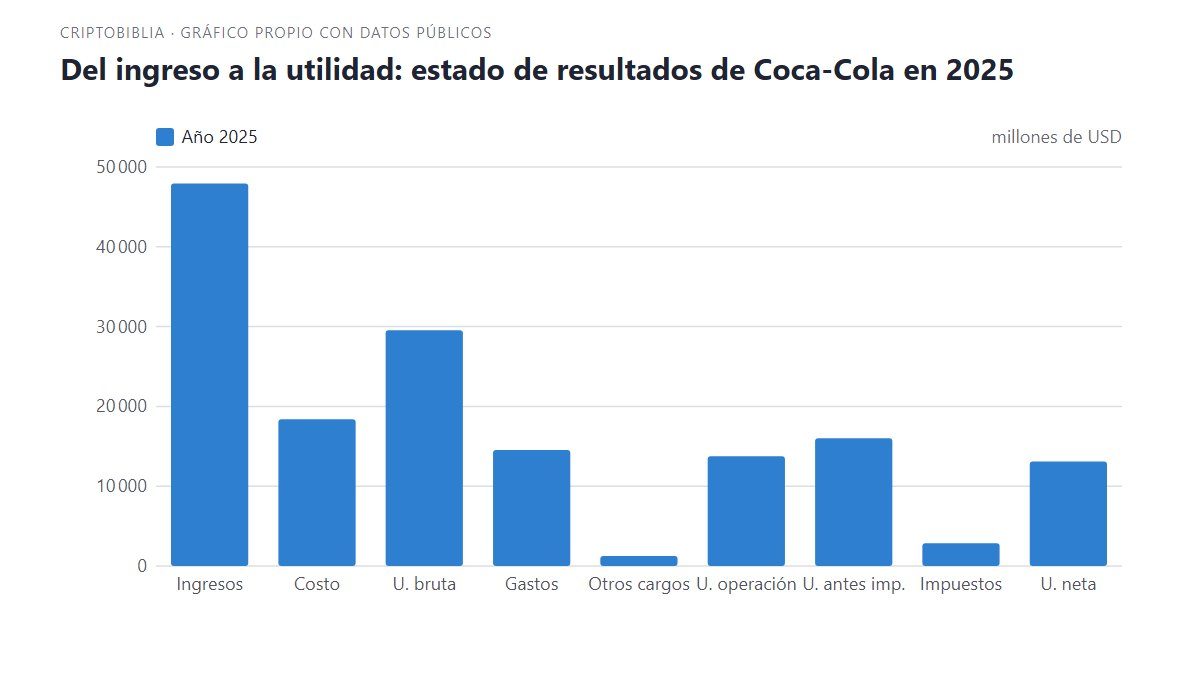
Los márgenes: cómo comparar sin perderse en los millones
Las cifras absolutas sirven poco para comparar una empresa grande con una chica. Por eso se usan márgenes: cada escalón dividido entre los ingresos.
- Margen bruto = utilidad bruta ÷ ingresos. Coca-Cola, 2025: 29.544 ÷ 47.941 = 61,6 %. Indica cuánto le queda de cada dólar vendido después de pagar el producto.
- Margen de operación = utilidad de operación ÷ ingresos: 13.762 ÷ 47.941 = 28,7 %. Mide la rentabilidad del negocio principal.
- Margen neto = utilidad neta atribuible ÷ ingresos: 13.107 ÷ 47.941 = 27,3 %. Es lo que llega a los accionistas por cada dólar de venta.
- Tasa efectiva de impuestos = impuestos ÷ utilidad antes de impuestos: 2.861 ÷ 15.998 = 17,9 %.
Un margen solo dice algo cuando se compara: contra los años anteriores de la misma empresa o contra empresas del mismo sector. Una embotelladora, que sí fabrica y reparte, tendrá márgenes más bajos que la dueña de las marcas, sin que eso signifique que sea un peor negocio.
Cómo leerlo con ojo crítico
El mismo estado de Coca-Cola deja varias lecciones que valen para cualquier empresa:
- Compara al menos tres años. El informe trae 2025, 2024 y 2023 lado a lado. La utilidad de operación de 2024 fue de 9.992 millones y la de 2025 de 13.762: un salto que, mirado solo, parece espectacular.
- Busca las partidas poco habituales. Ese salto se explica en buena parte por los «otros cargos operativos», que fueron 4.163 millones en 2024 y 1.261 millones en 2025. Las notas del informe explican qué hay detrás de esas cifras: conviene leerlas antes de sacar conclusiones.
- Separa lo operativo de lo financiero. En 2025, 2.031 millones vinieron de la participación en asociadas y 1.073 millones de otros ingresos. La utilidad antes de impuestos (15.998) es mayor que la de operación (13.762) por esas partidas, no por vender más refrescos.
- No confundas utilidad con efectivo. El estado de resultados usa contabilidad de devengo: registra ventas aunque todavía no se hayan cobrado y gastos aunque no se hayan pagado. Para ver el dinero que entró y salió de verdad, hay que ir al estado de flujos de efectivo.
- Mira la utilidad por acción diluida. Si la empresa emite muchas acciones nuevas, la utilidad total puede crecer mientras la que le toca a cada acción no.
Dónde encontrar el estado de resultados de una empresa
- Empresas de EE. UU.: en EDGAR, el sistema de la SEC, dentro del formulario 10-K (anual) o 10-Q (trimestral).
- Emisoras de la Bolsa Mexicana de Valores: en los reportes que publican en la BMV y en su sección de relación con inversionistas.
- Otras bolsas de la región: en el sitio del regulador o de la bolsa de cada país (por ejemplo, la Superintendencia Financiera en Colombia o la CNV en Argentina) y en la web de la empresa.
Si te interesa un caso completo, en la ficha de Coca-Cola mostramos cómo evolucionaron sus ingresos y su utilidad en los últimos diez años.
Dos dudas que suelen confundir
- ¿Utilidad neta y EBITDA son lo mismo? No. El EBITDA es una medida que suma a la utilidad de operación la depreciación y la amortización; no es una línea obligatoria del estado de resultados y cada empresa lo calcula a su manera.
- ¿Un estado de resultados con pérdida es mala señal siempre? No necesariamente: empresas jóvenes o en expansión pueden perder dinero varios años. Lo importante es entender por qué pierden y si tienen efectivo para sostenerlo.
Fuentes y metodología de esta guía
Fuentes
- SEC, Beginners’ Guide to Financial Statements: definición del estado de resultados y de la utilidad por acción. Consultado el 12-oct-2026.
- The Coca-Cola Company, formulario 10-K del ejercicio 2025, estado de resultados consolidado (página 61 del informe). Consultado el 12-oct-2026.
Metodología
Todas las cifras del ejemplo salen del estado de resultados consolidado del 10-K. Los márgenes y la tasa efectiva son cálculos propios con esas cifras, redondeados a un decimal. El gráfico es propio. La traducción de los nombres de las líneas es nuestra; el nombre original en inglés figura entre paréntesis.
Creación
Guía redactada por el equipo editorial de CriptoBiblia con asistencia de herramientas de IA; cada dato fue verificado contra las fuentes oficiales citadas.
Vigencia
Revisada el 12 de octubre de 2026. Contenido educativo: no es una recomendación de inversión. Si encuentras un error, escríbenos a [email protected].
Preguntas frecuentes
¿Qué es el estado de resultados?
Es el informe que muestra los ingresos de una empresa en un período, los costos y gastos para obtenerlos y la utilidad o pérdida que queda al final.
¿Cuál es la estructura del estado de resultados?
De arriba hacia abajo: ingresos, costo de ventas, utilidad bruta, gastos de operación, utilidad de operación, resultados financieros y otros, utilidad antes de impuestos, impuestos y utilidad neta, más la utilidad por acción.
¿Qué diferencia hay entre utilidad bruta, de operación y neta?
La bruta resta solo el costo de lo vendido; la de operación resta además los gastos del negocio; la neta resta también intereses, otros resultados e impuestos.
¿El estado de resultados muestra el efectivo de la empresa?
No. Usa contabilidad de devengo. El dinero que entró y salió se ve en el estado de flujos de efectivo.
Sobre esta nota
La biblia de las criptomonedas
Es la firma de la redacción de CriptoBiblia. Si encuentras un dato que no corresponde, escríbenos a [email protected].