Qué es un esquema Ponzi y cómo reconocerlo en cripto
Qué es un esquema Ponzi, de dónde viene el nombre, cómo se disfraza en cripto y las seis señales de alerta de la SEC, con los avisos de CONDUSEF y la CNV.
Contenido de la nota (10 secciones)
- En resumen
- Charles Ponzi y el origen del término
- Ponzi y pirámide: dónde está la diferencia
- El dato que lo mide
- Por qué importa en cripto
- Cómo reconocerlo: las seis señales de alerta de la SEC
- Qué hacer antes de poner dinero
- Términos vecinos
- Riesgos y qué mirar antes de decidir
- Fuentes y metodología de esta nota
Un esquema Ponzi es una estafa de inversión que paga supuestos rendimientos a quienes ya invirtieron con el dinero que aportan los inversionistas nuevos, según la definición de la SEC, el regulador de valores de Estados Unidos. El esquema dura mientras entran aportes frescos y, según la CONDUSEF, colapsa cuando resulta imposible encontrar nuevos inversionistas.
En resumen
- El nombre viene de Charles Ponzi, que según la CONDUSEF estafó a más de 10 mil residentes de Nueva Inglaterra con la promesa de alrededor de 50 % en 90 días.
- La pirámide usa idéntico mecanismo, pero el reclutamiento queda en manos de los participantes.
- En cripto, la SEC advierte que los organizadores se cuelgan de la tecnología de moda y de la supuesta menor supervisión de las monedas virtuales.
- Rendimientos prometidos con poco riesgo o demasiado constantes: las dos primeras señales de alerta de la SEC.
- En 2025, el centro de denuncias del FBI (IC3) registró 72,984 quejas por fraude de inversión en Estados Unidos, con pérdidas reportadas de 8,648,617,756 dólares.
Charles Ponzi y el origen del término
Según la revista de la CONDUSEF, la autoridad mexicana de protección a los usuarios financieros, Charles Ponzi decía ganar con las diferencias de precios de los cupones respuesta, una especulación de 1920 que pagaba al destinatario el importe de las estampillas. Prometía alrededor de 50 % en 90 días, cuando el interés anual de las cuentas bancarias rondaba el 5 %.
¿Cómo pagaba esos rendimientos? Con los fondos de los inversionistas nuevos, según la CONDUSEF. Así estafó a más de 10 mil residentes de Nueva Inglaterra, en Estados Unidos, y acumuló alrededor de 14.5 millones de dólares, según una estimación que cita el organismo.
El final: tras un juicio de siete años, solo se recuperaron 37 centavos por cada dólar invertido.
Ponzi y pirámide: dónde está la diferencia
La CONDUSEF agrupa a ambas bajo una sola definición: estafas en las que las ganancias de los primeros inversionistas provienen de los recursos que aportan los clientes nuevos. Lo que cambia es quién sale a buscar ese dinero.
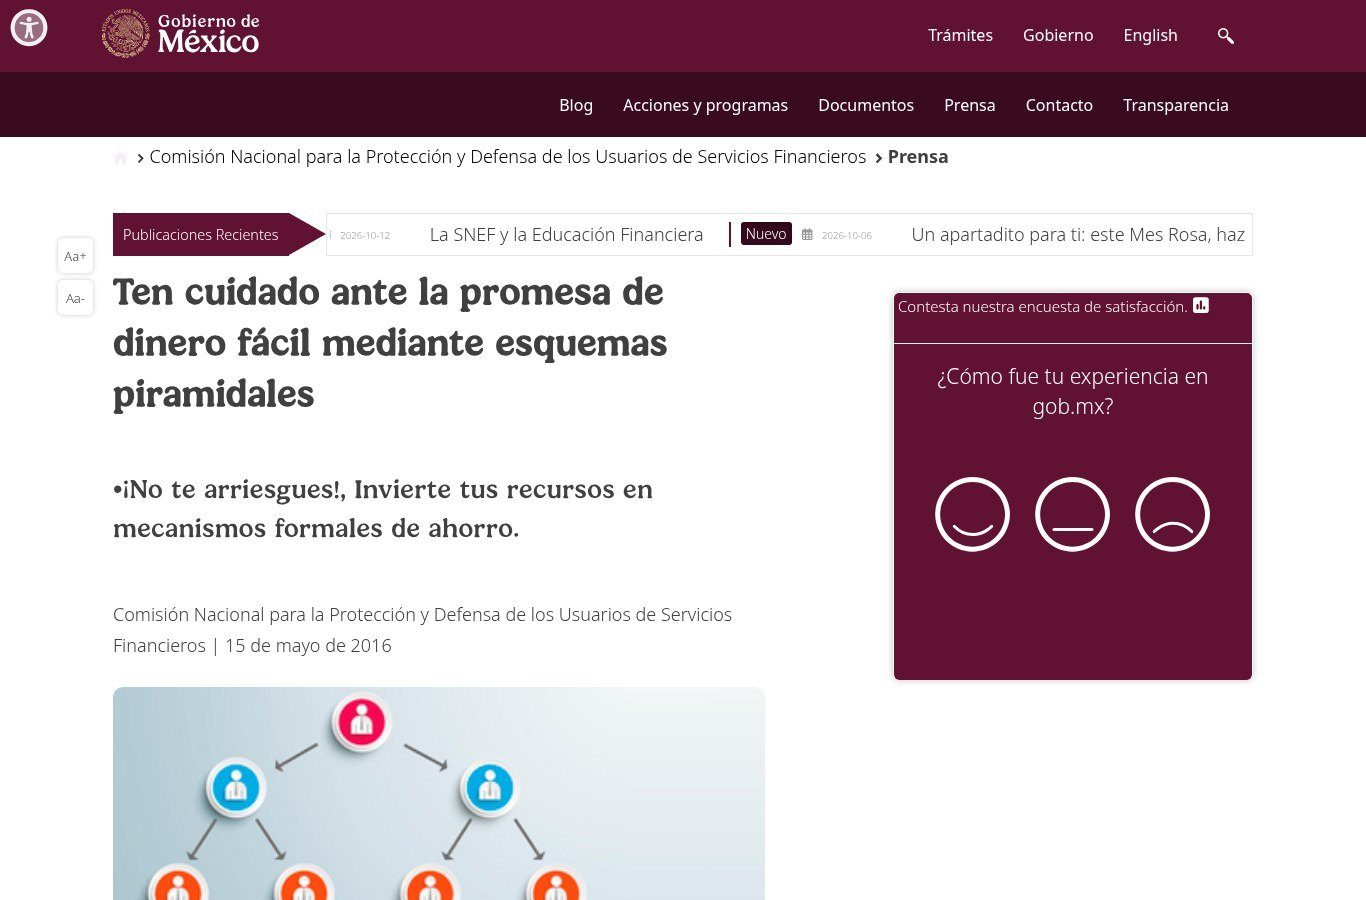
En el Ponzi que describe la SEC, el organizador capta a la gente con la promesa de invertir sus fondos en oportunidades con altos rendimientos y poco o ningún riesgo. En la pirámide, el reclutamiento queda a cargo de los participantes: en el caso que la CONDUSEF describió el 15 de mayo de 2016, un organizador en la cima tenía dos personas de apoyo que reclutaban a dos más cada una, y así sucesivamente.
| Rasgo | Esquema Ponzi (SEC) | Esquema piramidal (CONDUSEF) |
|---|---|---|
| Quién consigue el dinero nuevo | El organizador, que promete invertirlo | Cada participante, que recluta a otros |
| Qué promete | Altos rendimientos con poco o ningún riesgo | Hasta ocho veces el monto inicial, en la «Flor de la Abundancia» |
| De dónde salen los pagos | De los fondos de los inversionistas nuevos | De las aportaciones de los nuevos reclutados |
| Cuándo cae | Cuando no aparecen nuevos inversionistas, el operador huye o intervienen las autoridades | Cuando se rompe la cadena, antes de que los aportantes recuperen su dinero |
La «Flor de la Abundancia» pedía aportaciones de 3 mil hasta 27 mil pesos. Según el comunicado de la CONDUSEF de 2016, había reportes desde el año anterior en Nuevo León y Coahuila, después en Morelos, Puebla y la Ciudad de México, y el esquema circulaba por redes sociales y por mensajes de WhatsApp.
El dato que lo mide
La cifra oficial disponible viene de Estados Unidos: el informe anual 2025 del IC3, el centro de denuncias de delitos por internet del FBI. No hay un equivalente latinoamericano verificado. El IC3 tampoco publica una línea propia para esquemas Ponzi; la categoría más cercana es el fraude de inversión, y el informe no desglosa cuántas de esas quejas corresponden a un Ponzi.
| Año | Quejas por fraude de inversión | Pérdidas reportadas (dólares) |
|---|---|---|
| 2023 | 39,570 | 4,570,275,683 |
| 2024 | 47,919 | 6,570,639,864 |
| 2025 | 72,984 | 8,648,617,756 |
En 2025, el IC3 contó 61,559 quejas de fraude de inversión con vínculo cripto. El descriptor «Criptomoneda» sumó 181,565 quejas y pérdidas por 11,366,669,732 dólares ese año (ojo: el IC3 lo aplica a cualquier denuncia que mencione una moneda virtual, sea o no un Ponzi).
¿Y desde América Latina? El IC3 recibió en 2025 quejas de más de 200 países, y 1,654 llegaron de personas en México: un número que cuenta denuncias ante una oficina estadounidense y no mide el fraude en México.
Por qué importa en cripto
En su alerta «Ponzi schemes Using virtual Currencies» (SEC Pub. No. 153, 7/13), la SEC explica que teme que el uso creciente de las monedas virtuales atraiga a defraudadores. Según ese documento, los organizadores suelen apoyarse en la última innovación, tecnología o industria en crecimiento para atraer inversionistas. Y las monedas virtuales les sirven porque sus transacciones supuestamente tienen más privacidad y menos supervisión regulatoria que las de monedas convencionales (el «supuestamente» es de la propia SEC).
La alerta recoge el caso SEC v. Shavers. A los inversionistas se les habría prometido hasta 7 % de interés por semana, y los bitcoins invertidos se habrían usado para pagar a inversionistas existentes y cambiado a dólares para gastos personales del organizador, siempre según las acusaciones de la SEC.
Pagar en bitcoin tampoco saca la inversión del alcance del regulador: para la SEC, cualquier inversión en valores en Estados Unidos sigue bajo su jurisdicción, se haga en dólares o en moneda virtual.
Cómo reconocerlo: las seis señales de alerta de la SEC
Salen de la alerta Pub. No. 153 y no dependen de la moneda en que pagues:
- Altos rendimientos con poco o ningún riesgo.
- Rendimientos demasiado constantes. Las inversiones suben y bajan con el tiempo; un rendimiento que no cambia sin importar las condiciones del mercado es sospechoso.
- Vendedores sin licencia. En Estados Unidos, las leyes federales y estatales exigen que ciertos profesionales de inversión y sus firmas tengan licencia o registro.
- Estrategias o comisiones secretas o complejas.
- Ningún requisito mínimo para el inversionista.
- Dificultad para cobrar o retirar. Si los pagos se atrasan o el retiro se traba, la alerta pide sospechar.
La CONDUSEF suma su propia vara: estas inversiones fraudulentas suelen ofrecer rendimientos que no pueden obtenerse con vehículos de inversión tradicionales, y su recomendación es dudar de quien prometa rendimientos muy por encima de los del mercado.
Promesas de rendimientos y estados de cuenta en orden
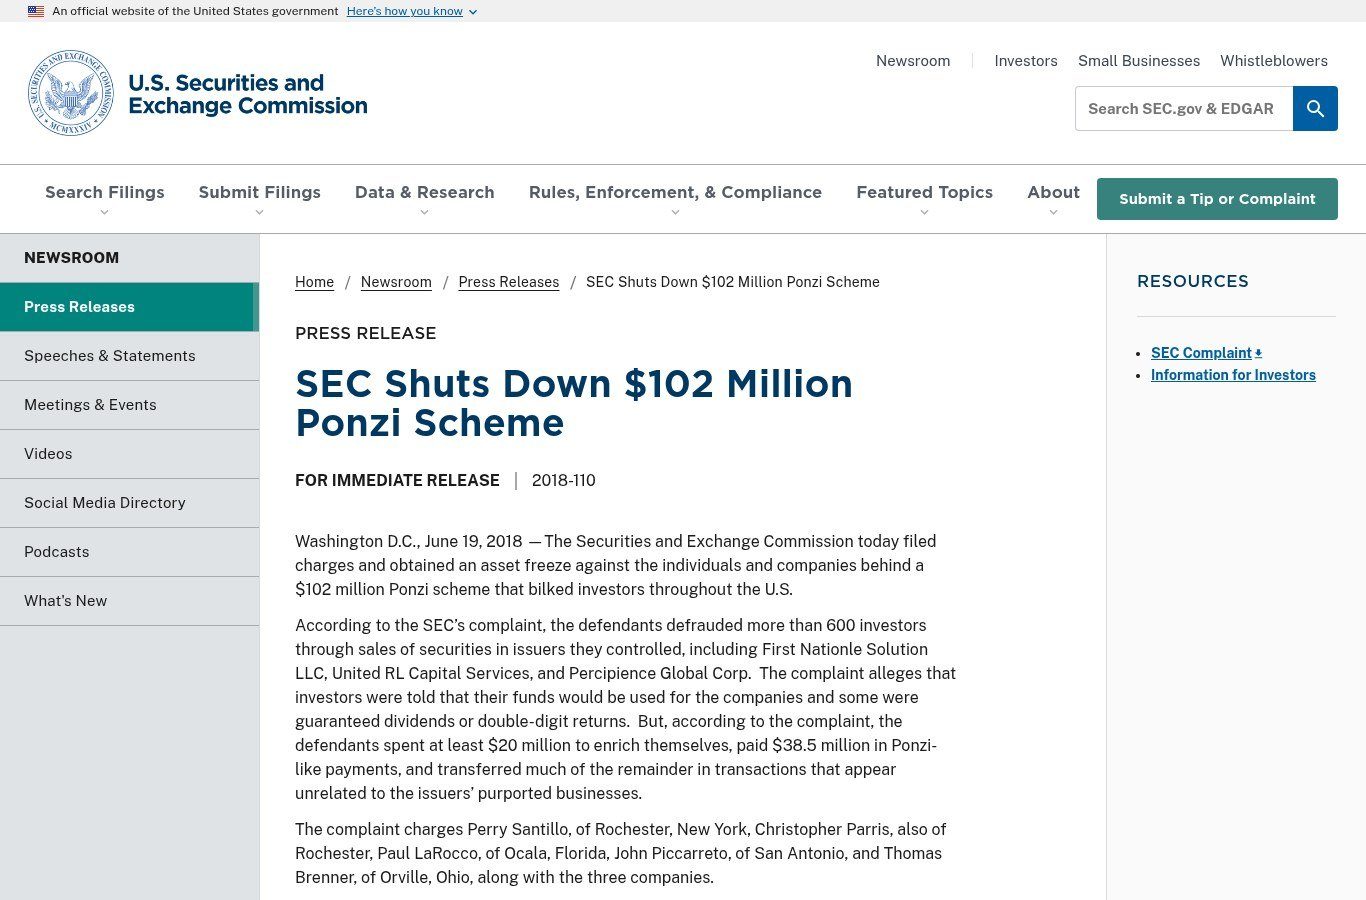
El 19 de junio de 2018, la SEC presentó cargos y obtuvo el congelamiento de activos contra los responsables de un esquema Ponzi de 102 millones de dólares que, según la demanda, defraudó a más de 600 inversionistas. Los acusados gastaron al menos 20 millones de dólares en enriquecerse y 38.5 millones en pagos tipo Ponzi, siempre según la demanda. Marc P. Berger, director de la oficina de Nueva York de la SEC, advirtió que los inversionistas deben estar en alerta máxima cuando les prometen rendimientos garantizados.
Un estado de cuenta tampoco prueba nada. En el caso que la SEC anunció el 13 de diciembre de 2018, los acusados desviaron más de 7.9 millones de dólares en un esquema Ponzi con bonos, según la SEC, y enviaban a los clientes estados de cuenta falsos sobre bonos que nunca se compraron.
Qué hacer antes de poner dinero
El primer filtro es un registro oficial, y cada país tiene el suyo:
- México: la CONDUSEF ofrece el SIPRES (Sistema de Registro de Prestadores de Servicios Financieros). Si una institución no aparece, incumple la normatividad aplicable o no es una institución financiera; y si ahorras o inviertes de manera informal, la CONDUSEF no puede defenderte. Para plataformas fintech, revisa también qué regula la Ley Fintech en México.
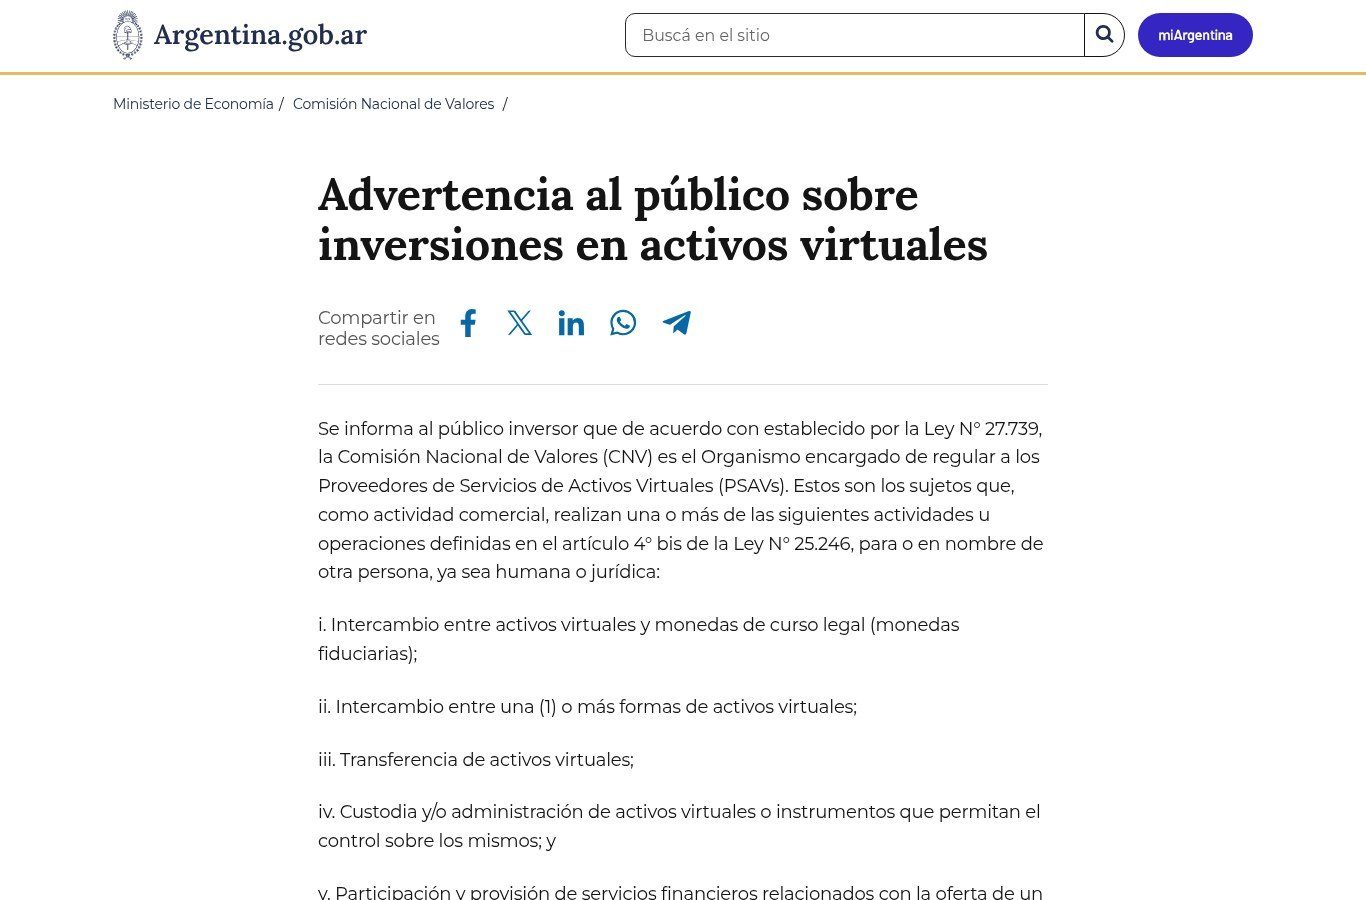
- Argentina: según la Ley N.º 27.739, la Comisión Nacional de Valores (CNV) regula a los proveedores de servicios de activos virtuales (PSAV). La CNV pide consultar su Registro de PSAV y operar solo con los registrados.
- Estados Unidos: la SEC recomienda revisar los antecedentes del profesional de inversión en el buscador gratuito de Investor.gov.
- Otros países: consulta el texto vigente o a la autoridad financiera local.
El registro argentino tiene un borde. La CNV supervisa a los PSAV, pero no regula los activos virtuales, salvo que califiquen como valores negociables según el art. 2 de la Ley N.º 26.831; muchos no califican y quedan fuera de las protecciones de la Ley de Mercado de Capitales.
En México, el límite de la protección pesa sobre mucha gente: según la Encuesta Nacional de Inclusión Financiera 2012, citada por la CONDUSEF en 2015, el 43 % de la población mexicana usa mecanismos de ahorro no formales. El dato es viejo, y la nota de la CONDUSEF no trae uno más reciente.
Términos vecinos
- Rug pull: los creadores de un proyecto cripto lo abandonan y se llevan el dinero de los usuarios.
- FOMO: el miedo a quedarte fuera de una ganancia que otros parecen estar haciendo.
- Para ver cómo se combinan estos engaños, la guía de las estafas cripto más comunes y cómo evitarlas.
Riesgos y qué mirar antes de decidir
Según la CONDUSEF, los primeros en entrar a un esquema así suelen ganar si saben retirarse a tiempo. Pero los últimos en llegar terminan perdiendo todos sus ahorros.
Los esquemas piramidales no son una institución financiera regulada ni una figura legalmente reconocida en México, de modo que la CONDUSEF no puede defender a quien pierda dinero en ellos. En activos virtuales, la CNV advierte que una inversión puede terminar en una pérdida total en un corto período.
Antes de transferir, busca el nombre exacto de la entidad en el registro oficial de tu país y desconfía de cualquier promesa de rendimientos sin riesgo. La SEC advirtió en 2018 sobre esquemas Ponzi dirigidos a inversionistas minoristas, incluidos adultos mayores, y en 2025 el IC3 recibió 201,266 quejas de personas de 60 años o más en todas las categorías de delito, 37 % más que en 2024.
Fuentes y metodología de esta nota
Fuentes
- SEC, Oficina de Educación y Asistencia al Inversionista, Investor Alert: Ponzi schemes Using virtual Currencies (SEC Pub. No. 153): definición de esquema Ponzi, uso de monedas virtuales y de tecnologías de moda, jurisdicción de la SEC, las seis señales de alerta y el caso SEC v. Shavers. Consultado el 2 de noviembre de 2026.
- SEC, SEC Shuts Down $102 Million Ponzi Scheme: tamaño del esquema, número de inversionistas, uso del dinero, advertencia de Marc P. Berger y buscador de Investor.gov. Consultado el 2 de noviembre de 2026.
- SEC, SEC Charges Former New York Investment Advisor and Daughter With Conducting a Ponzi Scheme: monto desviado, estados de cuenta falsos y alerta sobre esquemas Ponzi dirigidos a inversionistas minoristas. Consultado el 2 de noviembre de 2026.
- CONDUSEF, Revista Proteja su Dinero, Fácil inversión…: historia de Charles Ponzi, definición de esquemas Ponzi y pirámides, colapso, SIPRES y dato de ahorro informal de la Encuesta Nacional de Inclusión Financiera 2012. Consultado el 2 de noviembre de 2026.
- CONDUSEF, gob.mx, Ten cuidado ante la promesa de dinero fácil mediante esquemas piramidales: mecánica de la «Flor de la Abundancia», aportaciones, difusión, estatus legal y recomendación sobre rendimientos. Consultado el 2 de noviembre de 2026.
- FBI, Internet Crime Complaint Center (IC3), Informe anual 2025: quejas y pérdidas por fraude de inversión de 2023 a 2025, descriptor «Criptomoneda», quejas desde México y de personas de 60 años o más. Consultado el 2 de noviembre de 2026.
- Comisión Nacional de Valores (Argentina), Advertencia al público sobre inversiones en activos virtuales: competencia de la CNV según la Ley N.º 27.739, alcance según la Ley N.º 26.831, Registro de PSAV y riesgo de pérdida total. Consultado el 2 de noviembre de 2026.
Metodología
La definición, las señales de alerta y los casos salen de alertas y comunicados oficiales de la SEC, la CONDUSEF y la CNV; las cifras de los casos de la SEC son las que el regulador atribuye a sus demandas y acusaciones, no sentencias. La medición del fraude sale del informe anual 2025 del IC3, que es de Estados Unidos, no separa los esquemas Ponzi del resto del fraude de inversión y no tiene un equivalente latinoamericano verificado. Los textos de la CONDUSEF son de 2015 y 2016. La nota no muestra precios, capitalización, volumen ni pronósticos. Créditos de imagen: captura propia de sec.gov del 2 de noviembre de 2026; captura propia de gob.mx del 2 de noviembre de 2026; captura propia de argentina.gob.ar del 2 de noviembre de 2026.
Creación
Nota redactada por el equipo editorial de CriptoBiblia con asistencia de herramientas de IA; cada dato fue verificado contra las fuentes oficiales citadas.
Vigencia
Datos revisados el 2 de noviembre de 2026. Contenido informativo: no es una recomendación de inversión. Si encuentras un error, escríbenos a [email protected].
Preguntas frecuentes
¿Qué diferencia hay entre un esquema Ponzi y una pirámide?
Según la CONDUSEF, en los dos casos las ganancias de los primeros inversionistas salen del dinero de los nuevos. En el Ponzi, el organizador capta los fondos con la promesa de invertirlos. En la pirámide, cada participante recluta a otros: en la «Flor de la Abundancia», las aportaciones iban de 3 mil hasta 27 mil pesos.
¿Por qué se llama esquema Ponzi?
Por Charles Ponzi, que según la CONDUSEF prometía alrededor de 50 % en 90 días con una especulación de 1920 sobre cupones respuesta. Pagaba esos rendimientos con el dinero de los inversionistas nuevos y estafó a más de 10 mil residentes de Nueva Inglaterra. Tras un juicio de siete años, se recuperaron 37 centavos por cada dólar invertido.
¿Cómo verifico si una plataforma está autorizada?
En México, la CONDUSEF ofrece el SIPRES, su registro de prestadores de servicios financieros: si una entidad no aparece, incumple la normatividad o no es institución financiera. En Argentina, la CNV pide consultar su Registro de PSAV y operar solo con los registrados. En Estados Unidos, la SEC recomienda el buscador gratuito de Investor.gov.
¿Cuánto dinero se pierde por fraude de inversión?
La cifra oficial disponible es de Estados Unidos. El IC3 del FBI registró 72,984 quejas por fraude de inversión en 2025, con pérdidas reportadas de 8,648,617,756 dólares. El informe no separa los esquemas Ponzi y no hay un equivalente latinoamericano verificado.
Sobre esta nota
La biblia de las criptomonedas
Es la firma de la redacción de CriptoBiblia. Si encuentras un dato que no corresponde, escríbenos a [email protected].