Ley Fintech en México: qué regula, qué no y cómo verificar una fintech
La Ley para Regular las Instituciones de Tecnología Financiera, explicada artículo por artículo: ITF, activos virtuales, Banxico y cómo verificar una fintech.
Contenido de la nota (9 secciones)
- En resumen
- Qué es la Ley Fintech y por qué existe
- Los dos tipos de fintech que regula
- Qué dice sobre criptomonedas
- Qué no regula (y dónde quedan los exchanges)
- Otras dos piezas de la ley: sandbox y finanzas abiertas
- Cómo verificar si una fintech está autorizada
- Errores frecuentes
- Fuentes y metodología de esta guía
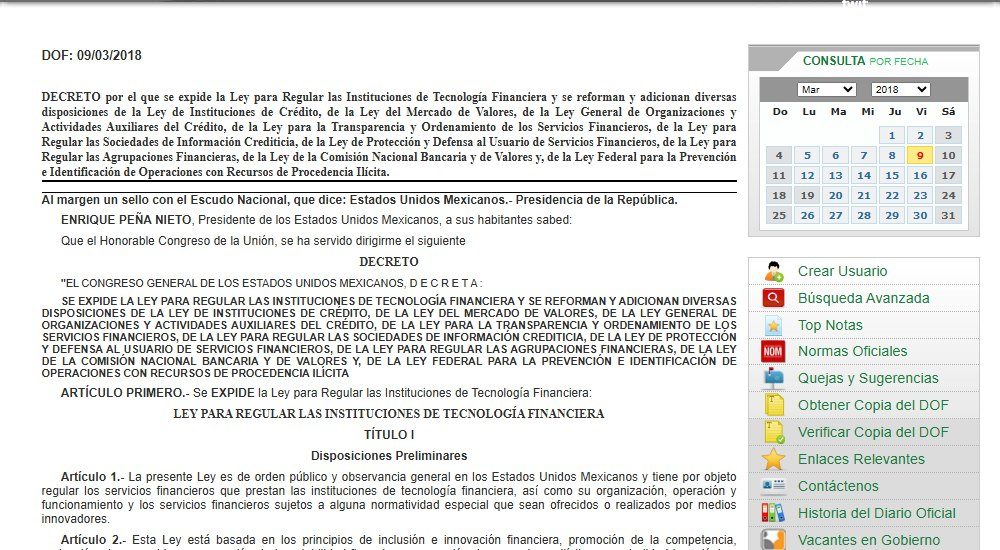
La Ley Fintech de México, cuyo nombre oficial es Ley para Regular las Instituciones de Tecnología Financiera, se publicó en el Diario Oficial de la Federación el 9 de marzo de 2018. Regula dos tipos de empresas, las de financiamiento colectivo y las de fondos de pago electrónico, define qué es un activo virtual y le da al Banco de México la última palabra sobre qué criptomonedas pueden usar las instituciones reguladas. No convierte a bitcoin en moneda legal ni regula a los exchanges como si fueran bancos.
En resumen
- Qué regula: las instituciones de tecnología financiera (ITF), que pueden ser de financiamiento colectivo o de fondos de pago electrónico, y los «modelos novedosos» que piden una autorización temporal.
- Quién autoriza: la CNBV, previo acuerdo de un Comité Interinstitucional con representantes de Hacienda, el Banco de México y la propia CNBV.
- Criptomonedas: la ley las llama «activos virtuales» y dice expresamente que no son moneda de curso legal. Las ITF solo pueden operar con los que determine el Banco de México.
- Banxico, en la práctica: su Circular 4/2019 limita las operaciones con activos virtuales de bancos e ITF a sus «operaciones internas».
- Para verificar una fintech: el registro público de la CONDUSEF (SIPRES) y los padrones de la CNBV.
Qué es la Ley Fintech y por qué existe
Su artículo 1 dice que tiene por objeto regular los servicios financieros que prestan las instituciones de tecnología financiera, así como su organización, operación y funcionamiento. El artículo 2 enumera los principios que la sostienen: inclusión e innovación financiera, promoción de la competencia, protección al consumidor, preservación de la estabilidad financiera, prevención de operaciones ilícitas y neutralidad tecnológica.
El mismo decreto que la creó reformó otras leyes del sistema financiero, entre ellas la Ley de Instituciones de Crédito, la Ley del Mercado de Valores y la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, conocida como ley antilavado.
Los dos tipos de fintech que regula
Instituciones de financiamiento colectivo
Son las plataformas que ponen en contacto a personas del público para que entre ellas se otorguen financiamientos (artículo 15). La ley llama «inversionistas» a quienes aportan el dinero y «solicitantes» a quienes lo reciben, y admite tres modalidades (artículo 16):
- De deuda: los inversionistas prestan dinero a los solicitantes.
- De capital: los inversionistas compran acciones o partes del capital de empresas solicitantes.
- De copropiedad o regalías: los inversionistas adquieren una parte de un bien o de los ingresos, utilidades, regalías o pérdidas de un proyecto.
Instituciones de fondos de pago electrónico
Son las que emiten, administran, redimen y transmiten fondos de pago electrónico (artículo 22): abren cuentas a sus clientes, reciben dinero y permiten hacer transferencias entre usuarios o hacia cuentas bancarias. Según el artículo 23, esos fondos pueden quedar referidos a una cantidad de dinero en pesos o, con autorización del Banco de México, en moneda extranjera, o a un número de unidades de un activo virtual que el Banco de México haya determinado.
Para operar como cualquiera de las dos hace falta una autorización de la CNBV (artículo 11). El artículo 35 detalla que se otorga previo acuerdo de un Comité Interinstitucional de seis miembros: dos de la Secretaría de Hacienda, dos del Banco de México y dos de la CNBV.
Qué dice sobre criptomonedas
El artículo 30 define activo virtual como «la representación de valor registrada electrónicamente y utilizada entre el público como medio de pago para todo tipo de actos jurídicos y cuya transferencia únicamente puede llevarse a cabo a través de medios electrónicos». Aclara que en ningún caso lo son el peso, las divisas ni otros activos denominados en ellos.
El mismo artículo establece que las ITF solo pueden operar con los activos virtuales que determine el Banco de México y que necesitan su autorización previa. Y el artículo 34 obliga a las ITF que operen con ellos a advertir a sus clientes, como mínimo, que:
- el activo virtual no es moneda de curso legal y no está respaldado por el Gobierno Federal ni por el Banco de México;
- las operaciones pueden ser imposibles de revertir una vez ejecutadas;
- su valor es volátil;
- tiene riesgos tecnológicos, cibernéticos y de fraude.
La Circular 4/2019 del Banco de México
El Banco de México reglamentó ese artículo con la Circular 4/2019, publicada en el Diario Oficial el 8 de marzo de 2019. Ahí define las «operaciones internas» como las actividades que bancos e ITF realizan internamente para llevar a cabo sus operaciones con clientes o por cuenta propia, incluidas las que soportan transferencias internacionales de fondos. Las operaciones con activos virtuales que pueden pedir autorización son esas operaciones internas. En los hechos, esto significa que la circular no abre la puerta para que un banco o una ITF le venda bitcoin a su clientela como un producto más.
Qué no regula (y dónde quedan los exchanges)
Un exchange de criptomonedas que no es banco ni ITF no queda autorizado ni supervisado por la Ley Fintech. Lo que sí hizo el decreto de 2018 fue sumar a la ley antilavado, como actividad vulnerable, «el ofrecimiento habitual y profesional de intercambio de activos virtuales» por parte de sujetos distintos a las entidades financieras, a través de plataformas electrónicas. Esas plataformas tienen obligaciones de identificación de clientes y de aviso a las autoridades, pero eso no equivale a una licencia financiera ni a una garantía sobre tu dinero.
La ley tampoco:
- convierte a las criptomonedas en moneda de curso legal;
- garantiza el saldo que tengas en una billetera o en un exchange;
- resuelve cómo se pagan impuestos por cripto: eso es materia fiscal (lo explicamos en cómo declarar criptomonedas ante el SAT).
Otras dos piezas de la ley: sandbox y finanzas abiertas
El artículo 80 crea las autorizaciones temporales para modelos novedosos: empresas que no son ITF ni entidades financieras pueden pedir permiso para probar un servicio financiero con tecnología nueva de forma acotada. Es lo que en otros países se conoce como sandbox regulatorio.
El artículo 76 obliga a entidades financieras, ITF y otras empresas a establecer interfaces de programación (API) estandarizadas para compartir datos, entre ellos los «datos financieros abiertos» (productos, sucursales, cajeros) y los «datos agregados» (estadísticas sin información personal). Es la base legal de lo que se conoce como finanzas abiertas u open finance.
Cómo verificar si una fintech está autorizada
- Busca el nombre legal de la empresa, no solo la marca de la aplicación. Suele aparecer en el aviso de privacidad o en los términos y condiciones.
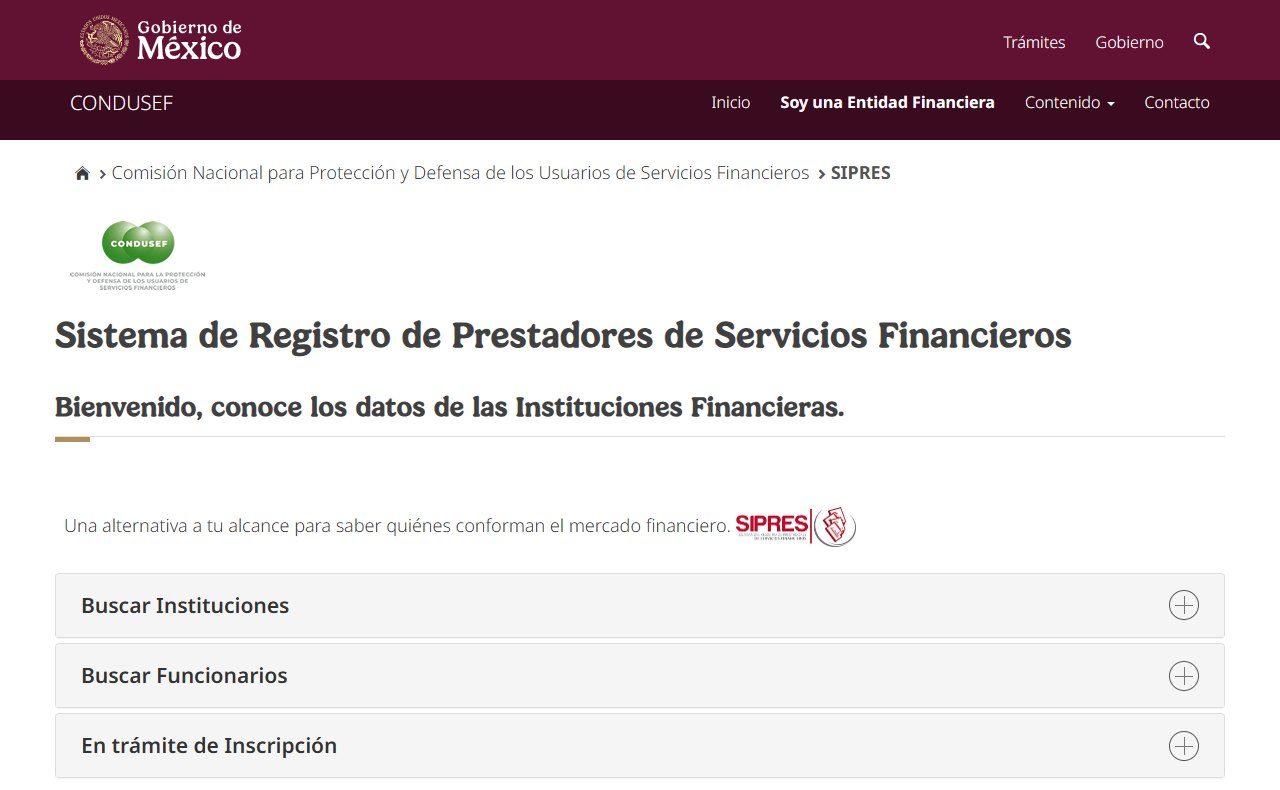
- Consulta el SIPRES de la CONDUSEF, el Sistema de Registro de Prestadores de Servicios Financieros, en webapps.condusef.gob.mx/SIPRES. Ahí aparece el tipo de entidad y su estatus.
- Revisa que el tipo de entidad corresponda con lo que te ofrece: si recibe tu dinero en una cuenta para pagos, debería ser una institución de fondos de pago electrónico o un banco; si te ofrece prestar a terceros o invertir en proyectos, una institución de financiamiento colectivo.
- Desconfía si la empresa promete rendimientos fijos en criptomonedas, si no aparece en ningún registro o si te pide datos sensibles del teléfono como condición para contratar.
Que una empresa esté registrada no significa que su producto sea adecuado para ti ni que no tenga riesgo: significa que existe ante las autoridades y que tienes a quién reclamar.
Errores frecuentes
- Creer que la Ley Fintech «legalizó» bitcoin como dinero. El artículo 34 obliga a decir lo contrario: no es moneda de curso legal.
- Confundir registro antilavado con autorización. Que un exchange cumpla con la ley antilavado no lo convierte en una entidad autorizada por la CNBV.
- Tomar la marca por la empresa. La autorización es de la persona moral; busca la razón social.
- Leer un artículo viejo como si fuera el texto vigente. La ley tuvo reformas después de 2018; para un caso concreto consulta la versión vigente en el sitio de la Cámara de Diputados o pregunta a la autoridad.
Fuentes y metodología de esta guía
Fuentes
- Diario Oficial de la Federación, decreto del 9-mar-2018 que expide la Ley para Regular las Instituciones de Tecnología Financiera y reforma otras leyes (artículos 1, 2, 11, 15, 16, 22, 23, 30, 34, 35, 76 y 80 de la ley; fracción XVI del artículo 17 de la ley antilavado). Consultado el 12-oct-2026.
- Diario Oficial de la Federación, Circular 4/2019 del Banco de México, del 8-mar-2019. Consultado el 12-oct-2026.
- CONDUSEF, Sistema de Registro de Prestadores de Servicios Financieros (SIPRES). Consultado el 12-oct-2026.
Metodología
Las citas y los números de artículo salen del texto publicado en el Diario Oficial en 2018. La Cámara de Diputados registra reformas posteriores a la ley; antes de aplicar un artículo a un caso concreto, consulta el texto vigente en su sitio. La advertencia sobre datos personales sensibles es la que muestra la propia CONDUSEF al entrar al SIPRES. Las capturas son propias, sin sesión iniciada ni datos personales.
Creación
Guía redactada por el equipo editorial de CriptoBiblia con asistencia de herramientas de IA; cada dato fue verificado contra las fuentes oficiales citadas.
Vigencia
Normativa revisada el 12 de octubre de 2026. Guía informativa: no reemplaza el asesoramiento legal ni es una recomendación de inversión. Si encuentras un error, escríbenos a [email protected].
Preguntas frecuentes
¿La Ley Fintech hizo legal a bitcoin en México?
No como dinero. La ley define los activos virtuales y obliga a las fintech que operen con ellos a advertir que no son moneda de curso legal ni están respaldados por el Gobierno Federal ni por el Banco de México.
¿Quién autoriza a una fintech en México?
La CNBV, previo acuerdo de un Comité Interinstitucional con dos representantes de Hacienda, dos del Banco de México y dos de la CNBV.
¿Los exchanges de criptomonedas están regulados por la Ley Fintech?
Un exchange que no es banco ni institución de tecnología financiera no queda autorizado por esa ley. El decreto de 2018 sí lo incluyó como actividad vulnerable en la ley antilavado, con obligaciones de identificación y aviso.
¿Cómo sé si una fintech está registrada?
Busca su razón social en el SIPRES de la CONDUSEF y revisa que el tipo de entidad coincida con el servicio que te ofrece.
Sobre esta nota
La biblia de las criptomonedas
Es la firma de la redacción de CriptoBiblia. Si encuentras un dato que no corresponde, escríbenos a [email protected].